所得控除(法人税・法人住民税・事業税)
国家戦略特区内のスタートアップ企業などが実施する対象事業に係る所得の18%を課税所得から控除する制度
事業者の皆様の声を元に実現した特区の特例メニューや、スタートアップを含む事業者の皆様が活用可能な税制メニューの一部をご紹介します。 特区制度では、スタートアップを含む事業者の皆様からの規制・制度改革提案を受け付けています。
国家公務員の企業への転職を促進し、創業者の人材確保を支援するため、スタートアップ企業で働き、一定期間内に再び国の職員になった場合の退職手当の算定について前後の勤続年数を通算する特例。
自治体による企業の経営状況や業務内容の確認などを要件に、外国人エンジニアの「技術・人文知識・国際業務」の在留資格認定証明書交付申請の審査を迅速化するとともに審査期間を明確化する特例。
対象分野として、IT分野に加え、半導体関連産業分野を2024年に追加。
スタートアップへの投資機会や成長資金の供給の拡充を促進するため、国家戦略特別区域内に主たる営業所又は事務所を有する者が行うプロ向けベンチャー・ファンドの販売などについて、①M&AやIPOなどの実務経験のある者などによる出資額の制限を除外/②一定の要件のもとでファンド監査の要件を除外する特例。
国家戦略特区内のスタートアップ企業などが実施する対象事業に係る所得の18%を課税所得から控除する制度
国家戦略特区内のスタートアップ企業などに対して、出資した個人の総所得金額から一定額を控除する制度
皆さんの挑戦を
税制面からも応援します!
特例制度と税制措置の活用実績を紹介しています。
ぜひご覧ください!
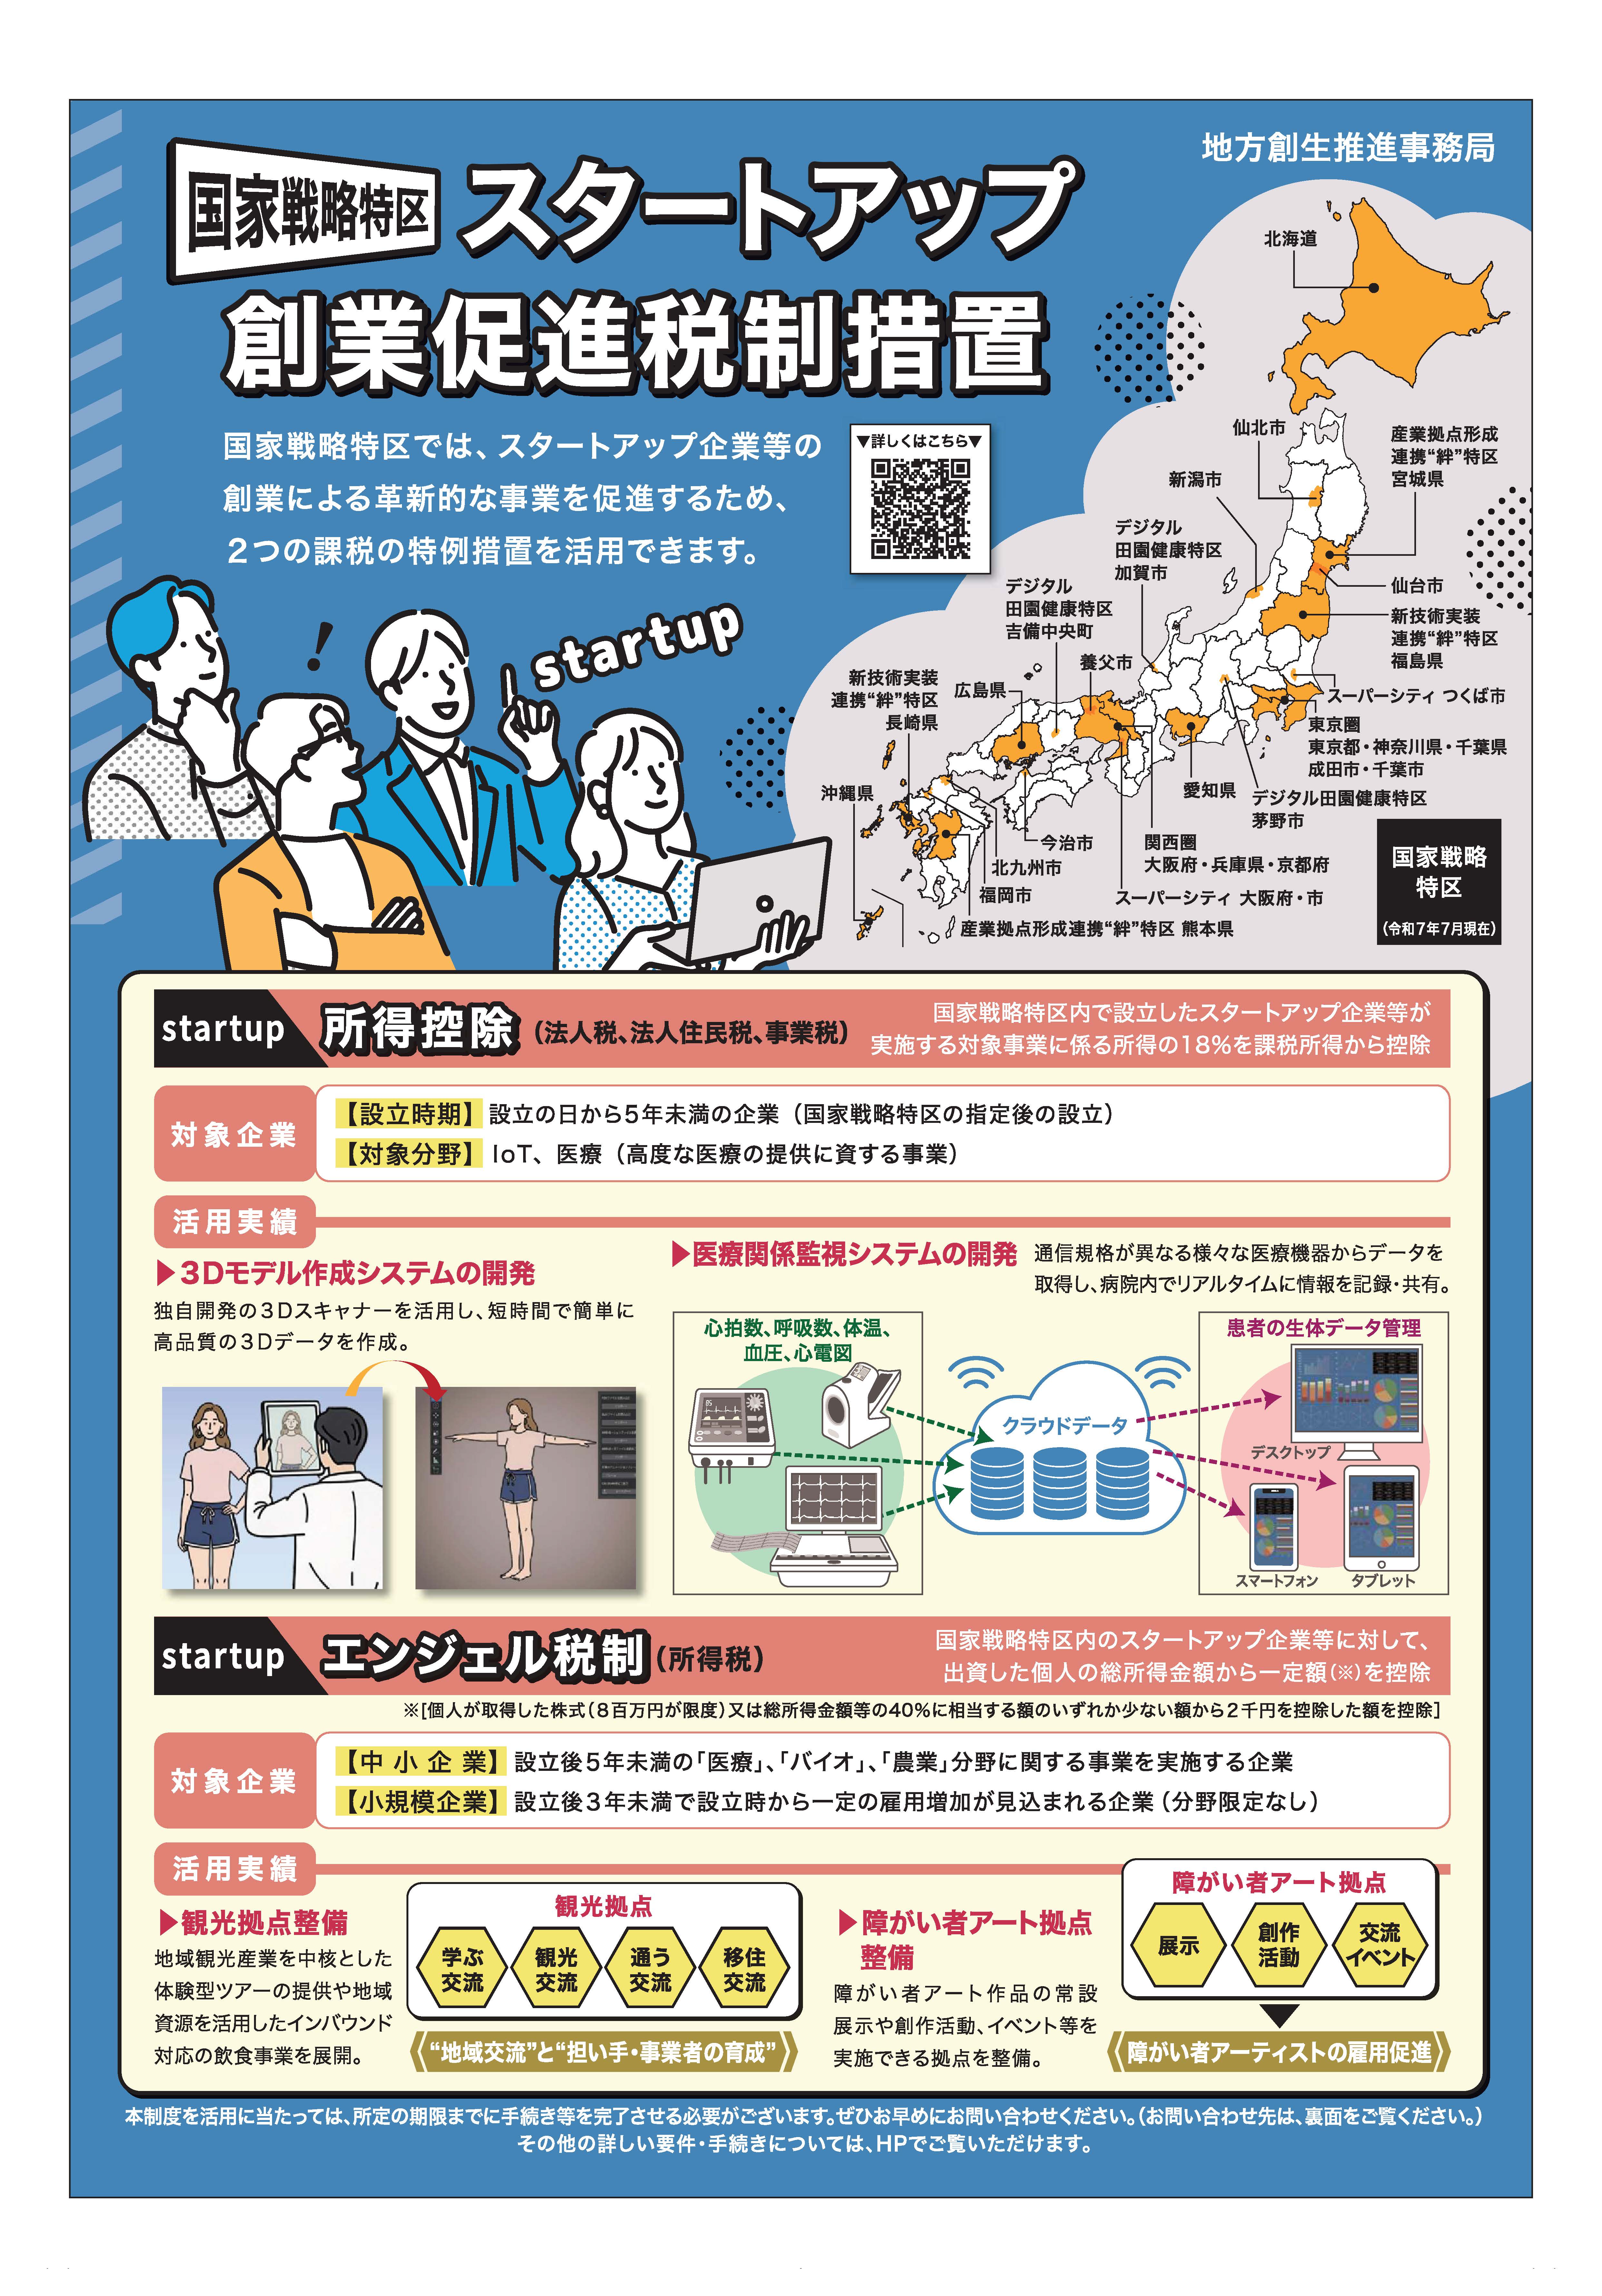 スタートアップ創業促進
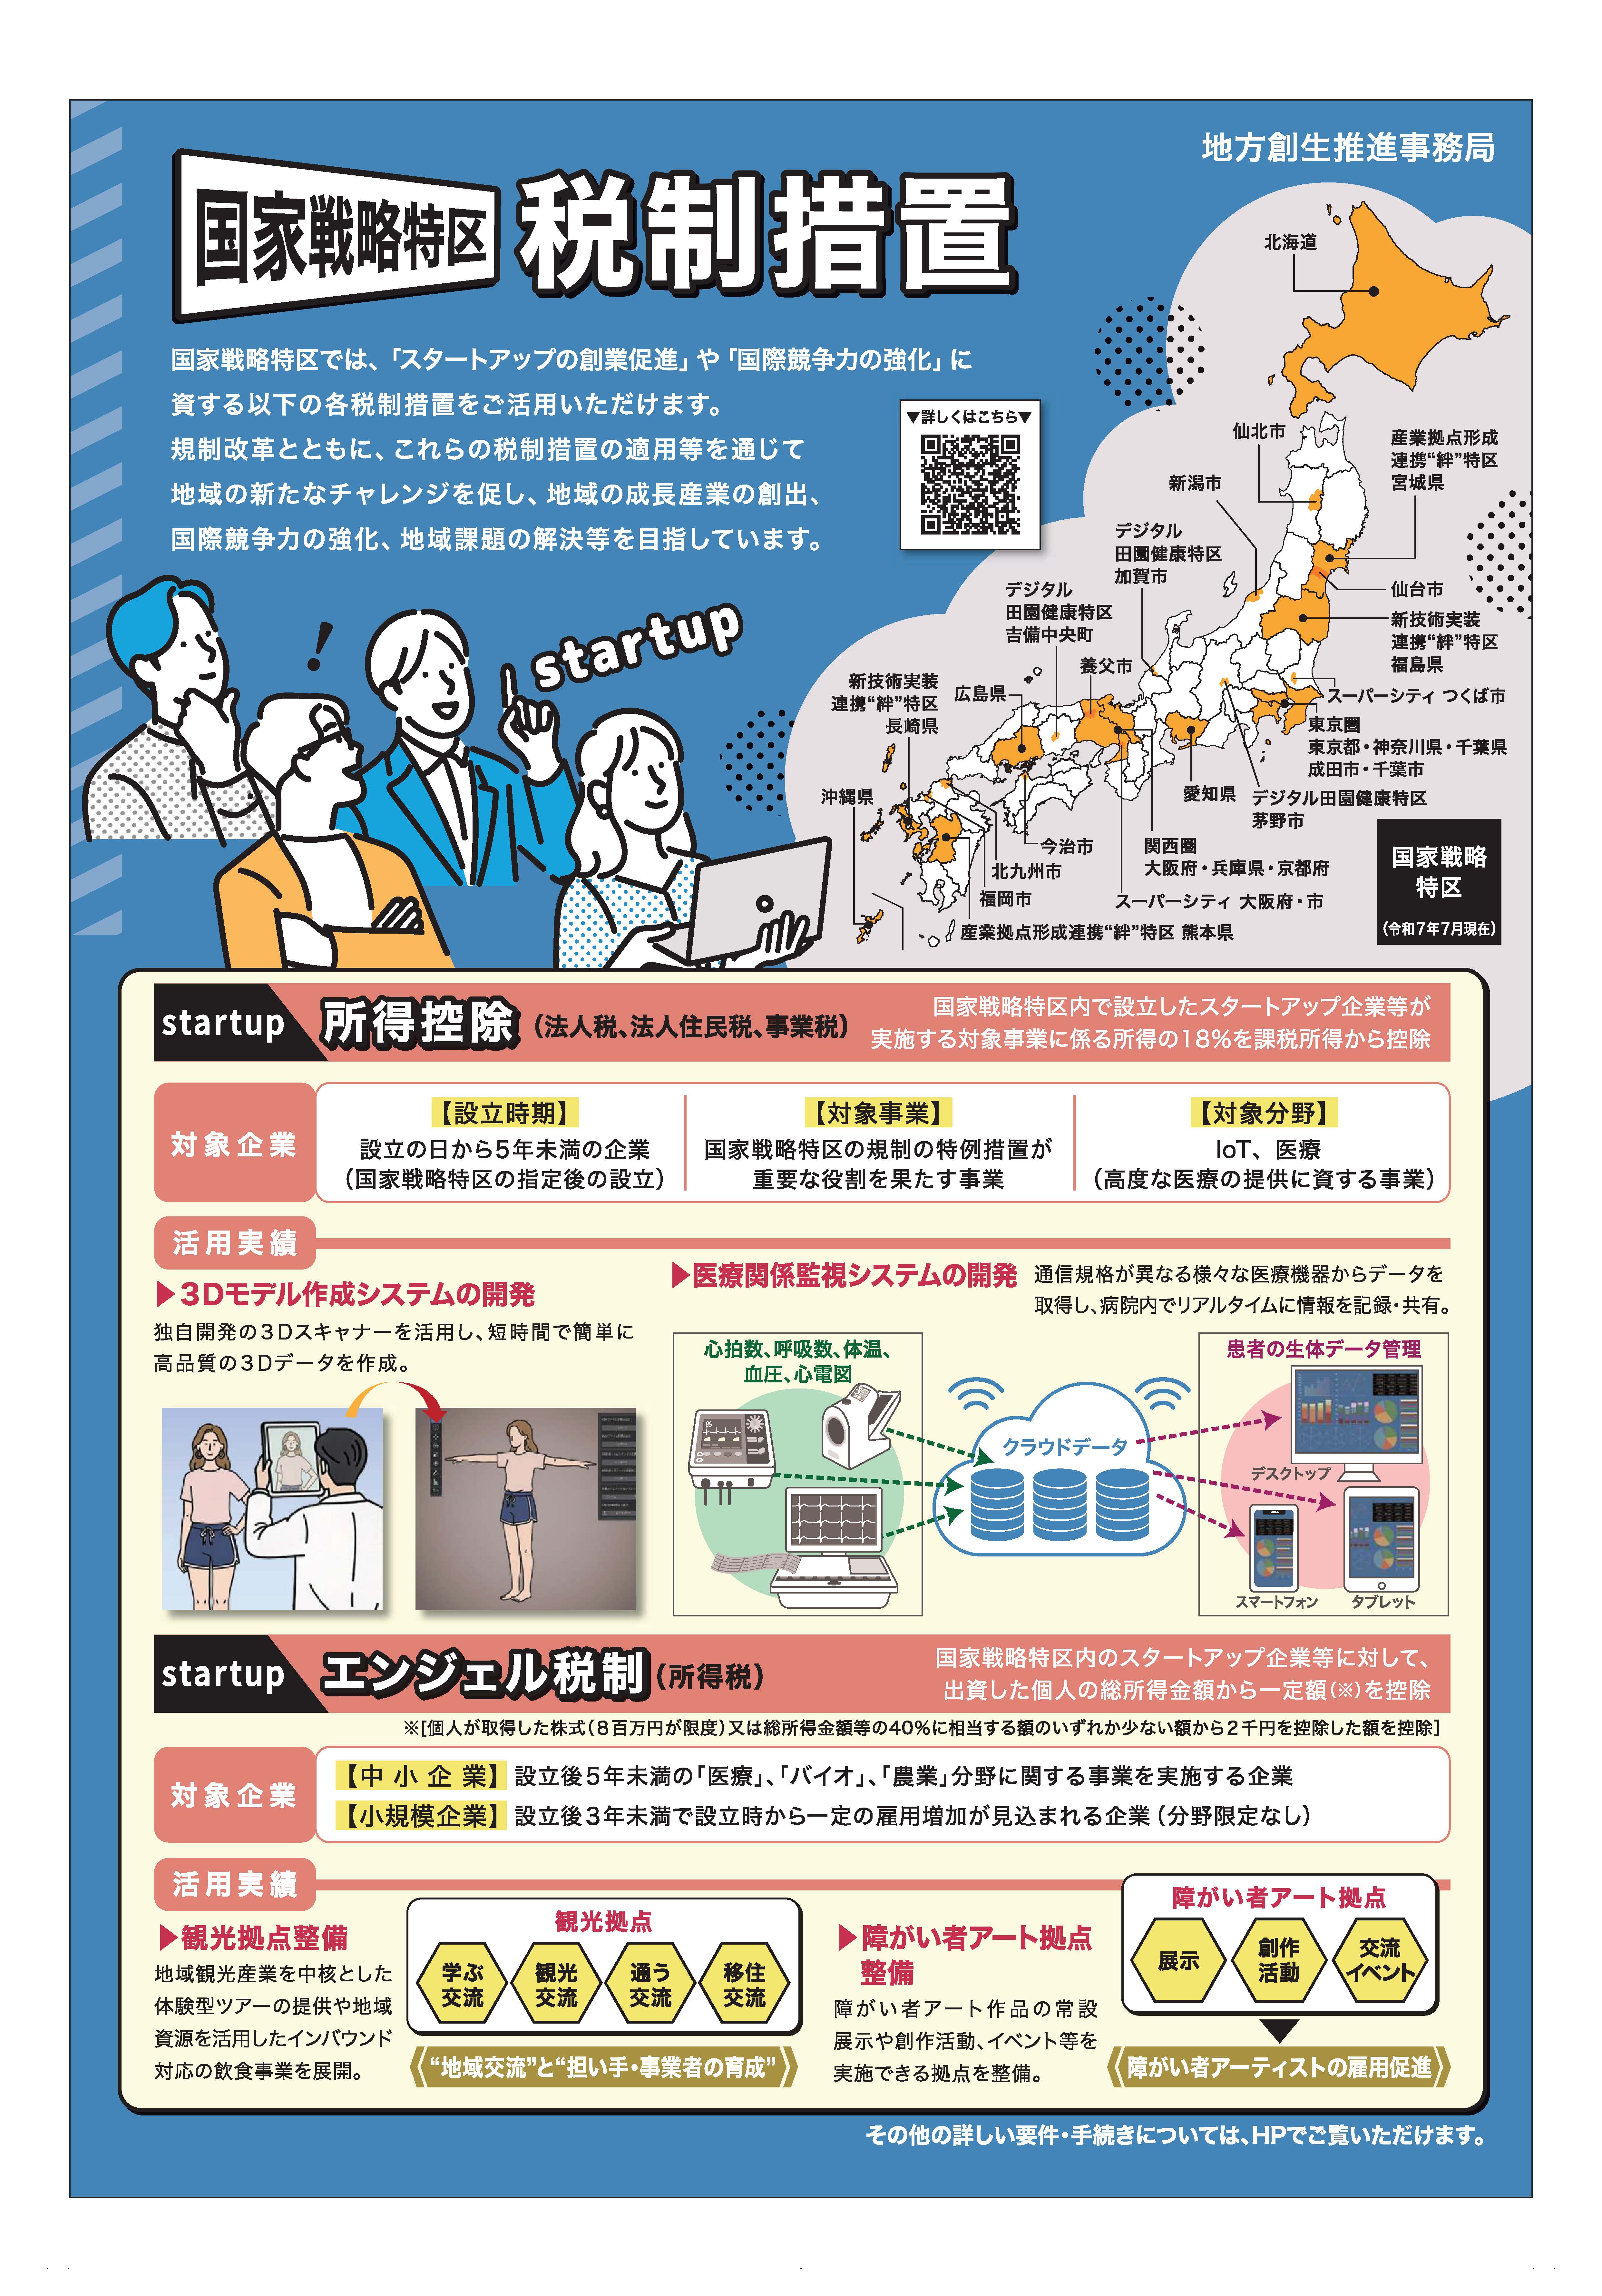 税制措置(PDF)
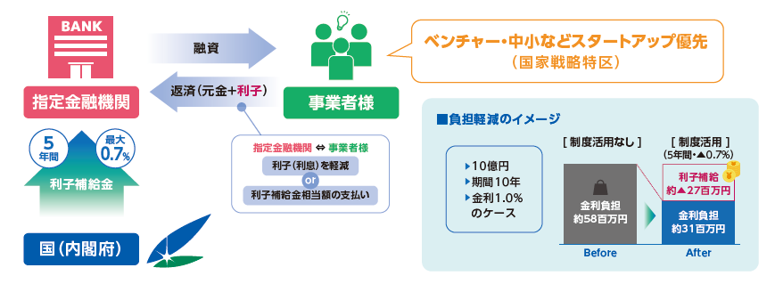
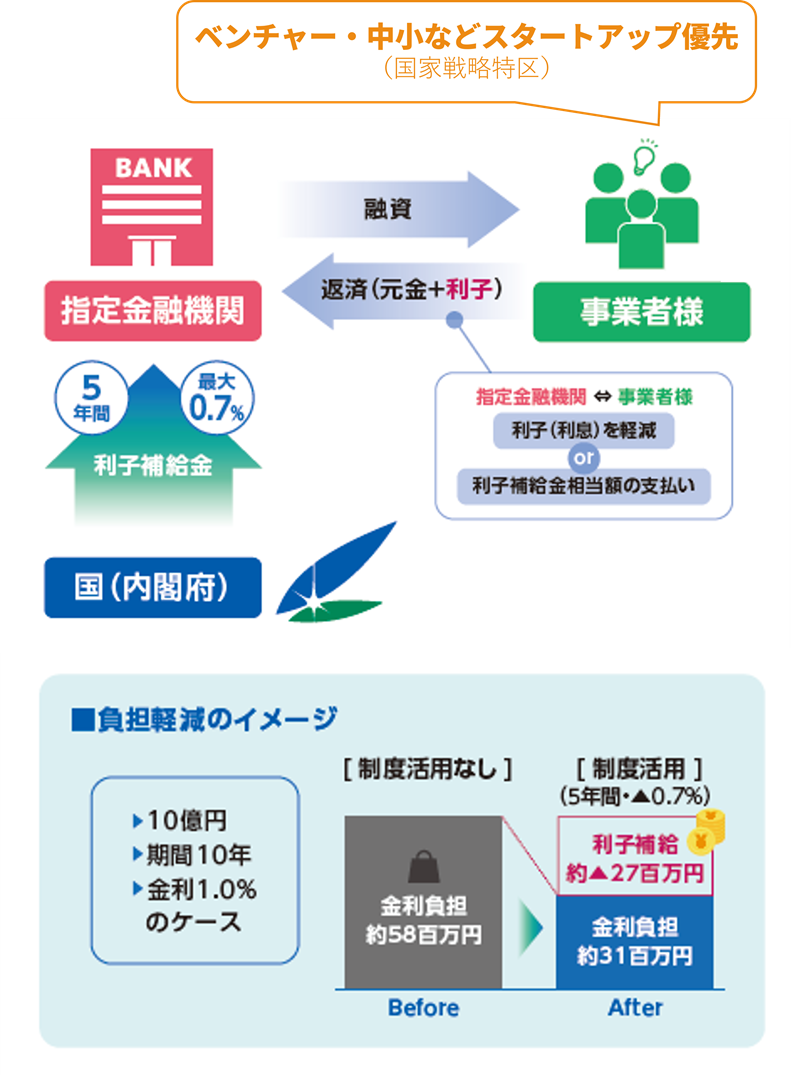
画期的なアイデアを社会実装しようとするスタートアップなどの企業にとって、設備投資や研究開発などにかかる初期投資は大きな壁となります。
「地方創生利子補給制度」は、自治体の計画(地域経済の活性化など)に寄与する事業に対し、国が金融機関を通じて利子補給金を支給する仕組みです。
金融機関からの融資利息を大きく軽減することで、キャッシュフロー改善、成長スピードアップなどが可能です。
地図上の拠点を選択すると、施設の情報がここに表示されます。
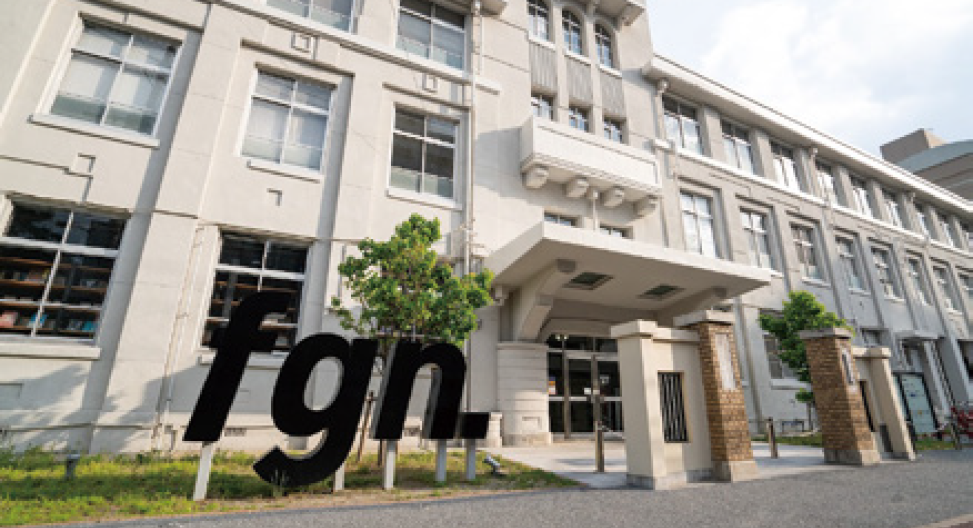
開業の促進のため、法人設立及び事業開始時に必要な各種申請をオンラインで実施可能とし、関連する相談業務や各種手続きの支援を総合的に行います。
設置場所 Fukuoka Growth Next(STARTUP CAFE内)
開業の促進のため、法人設立及び事業開始時に必要な各種申請をオンラインで実施可能とし、関連する相談業務や各種手続きの支援を総合的に行います。
設置場所 COMPASS小倉
開業の促進のため、法人設立及び事業開始時に必要な各種申請をオンラインで実施可能とし、関連する相談業務や各種手続きの支援を総合的に行います。
設置場所 びぷれすイノベーションスタジオ
開業の促進のため、法人設立及び事業開始時に必要な各種申請をオンラインで実施可能とし、関連する相談業務や各種手続きの支援を総合的に行います。
設置場所 加賀市イノベーションセンター
開業の促進のため、法人設立及び事業開始時に必要な各種申請をオンラインで実施可能とし、関連する相談業務や各種手続きの支援を総合的に行います。
設置場所 Startup Lab Lagoon NAHA
開業の促進のため、法人設立及び事業開始時に必要な各種申請をオンラインで実施可能とし、関連する相談業務や各種手続きの支援を総合的に行います。
設置場所 STATION Ai
開業の促進のため、法人設立及び事業開始時に必要な各種申請をオンラインで実施可能とし、関連する相談業務や各種手続きの支援を総合的に行います。
設置場所 コワーキングスペースORENCHI
開業の促進のため、法人設立及び事業開始時に必要な各種申請をオンラインで実施可能とし、関連する相談業務や各種手続きの支援を総合的に行います。
設置場所 アシ☆スタ
開業の促進のため、法人設立及び事業開始時に必要な各種申請をオンラインで実施可能とし、関連する相談業務や各種手続き支援を総合的に行います。
設置場所 つくばスタートアップパーク
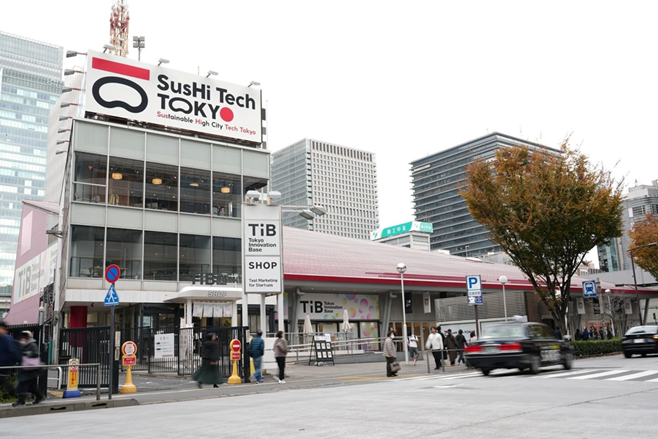
開業の促進のため、法人設立及び事業開始時に必要な各種申請をオンラインで実施可能とし、関連する相談業務や各種手続きの支援を総合的に行います。
| 設置場所 | JETRO Innovation Garden (赤坂) Plug and Play Shibuya (渋谷) Tokyo Innovation Base (有楽町) |
|---|
労務管理・雇用契約等について、弁護士や社会保険労務士など専門家に相談が可能です。
設置場所 北海道経済センタービル
労務管理・雇用契約等について、弁護士や社会保険労務士など専門家に相談が可能です。
設置場所 アシ☆スタ
労務管理・雇用契約等について、弁護士や社会保険労務士など専門家に相談が可能です。
設置場所 NEXT21
労務管理・雇用契約等について、弁護士や社会保険労務士など専門家に相談が可能です。
設置場所 JETRO Innovation Garden
労務管理・雇用契約等について、弁護士や社会保険労務士など専門家に相談が可能です。
設置場所 ウインクあいち
労務管理・雇用契約等について、弁護士や社会保険労務士など専門家に相談が可能です。
設置場所 グランフロント大阪 ナレッジキャピタル
労務管理・雇用契約等について、弁護士や社会保険労務士など専門家に相談が可能です。
設置場所 広島商工会議所ビル
労務管理・雇用契約等について、弁護士や社会保険労務士など専門家に相談が可能です。
| 設置場所 | Fukuoka Growth Next(STARTUP CAFE内) COMPASS小倉 |
|---|
首都圏等人材とのマッチングイベントを通じてプロボノに関心のある層へのアプローチと受け入れ側企業の発掘の実施しています。
新たなビジネスを行う創業者等と、大企業等の専門的知見・スキルを有する人材マッチング及び相談対応。制度や創業者、人材交流等についての情報提供等を行っています。
創業者と民間企業等の専門的スキルを有する人材の交流及びマッチングや、採用を希望する企業の求人情報、人材交流のイベント等についての情報提供を行っています。
設置場所 STATION Ai
創業者の人材確保を支援するため、スタートアップ企業への転職を志向する人材 (国職員,民間企業の従業員等)の採用又は就職援助を行っています。
設置場所 広島県庁
などを行っています。
設置場所 北九州イノベーションセンター
創業者が行う事業の実施に必要な人材の確保を支援するため、創業者又は創業者に使用されることを希望する国の行政機関の職員、地方公共団体の職員、民間企業の従業員その他の者に対する採用又は就職の援助を行っています。
設置場所 Fukuoka Growth Next(STARTUP CAFE内)